
Trả lời nhanh (cập nhật 11/2026)
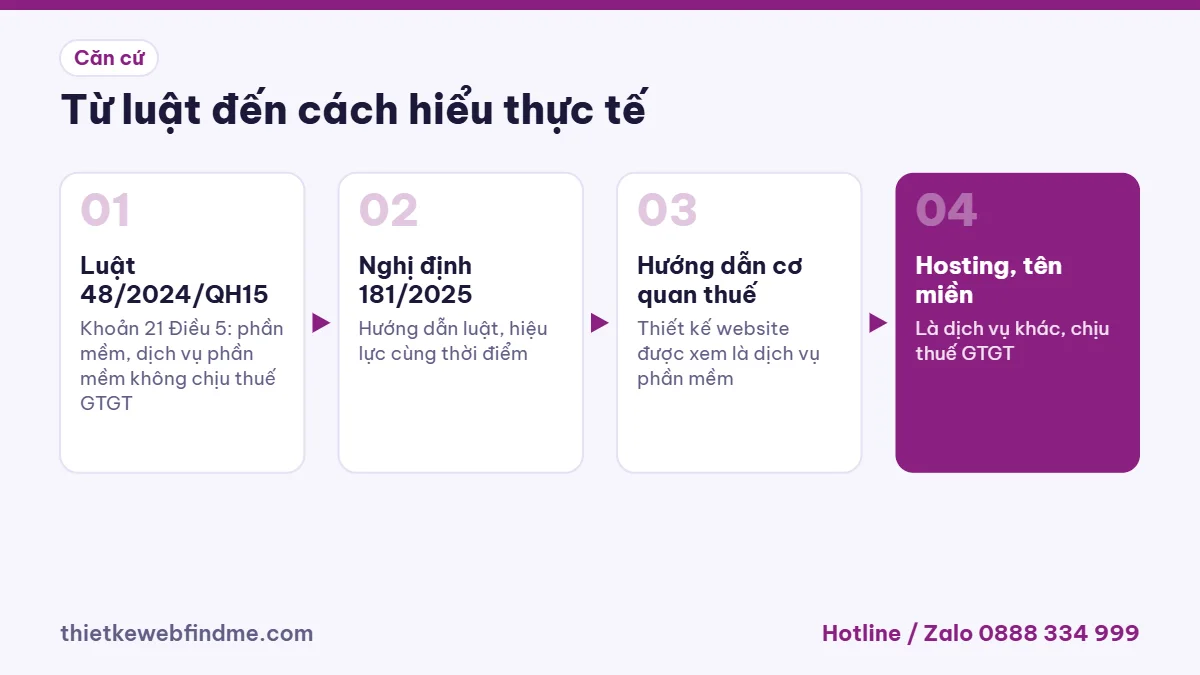
- Theo khoản 21 Điều 5 Luật Thuế GTGT số 48/2024/QH15 (hiệu lực từ 1/7/2025), “sản phẩm phần mềm và dịch vụ phần mềm theo quy định của pháp luật” thuộc đối tượng không chịu thuế GTGT. Cơ quan thuế từng hướng dẫn thiết kế website là dịch vụ phần mềm.
- Hosting (cho thuê chỗ trên máy chủ), đăng ký tên miền thay khách, quảng cáo, viết nội dung… là dịch vụ khác, áp thuế suất GTGT theo quy định (thường là 10%).
- Vì vậy nên tách riêng từng hạng mục trên hợp đồng và hóa đơn, không ghi một dòng “trọn gói”. Trường hợp cụ thể, hỏi kế toán hoặc cơ quan thuế quản lý.
Kế toán của bạn hỏi: “Hóa đơn thiết kế website ghi thuế suất bao nhiêu? Sao bên này không có VAT, bên kia lại có?” Đây là câu hỏi rất hay gặp, vì một hợp đồng làm website thường gộp nhiều dịch vụ có cách tính thuế khác nhau: thiết kế, lập trình, hosting, tên miền, viết nội dung, SEO.
Bài này tóm tắt căn cứ pháp lý hiện hành và cách tách hạng mục để xuất hóa đơn đúng. Đây là thông tin tham khảo, không thay cho ý kiến của cơ quan thuế hoặc kế toán phụ trách doanh nghiệp bạn.
Căn cứ pháp lý: dịch vụ phần mềm không chịu thuế GTGT
Luật Thuế giá trị gia tăng số 48/2024/QH15, có hiệu lực từ ngày 1/7/2025, quy định tại khoản 21 Điều 5 các đối tượng không chịu thuế, trong đó có “sản phẩm phần mềm và dịch vụ phần mềm theo quy định của pháp luật”. Nghị định 181/2025/NĐ-CP hướng dẫn luật này cũng nhắc lại nội dung tương tự.
Điều này không mới: luật thuế GTGT trước đây cũng đưa phần mềm và dịch vụ phần mềm vào nhóm không chịu thuế. Câu hỏi còn lại là thiết kế website có được coi là dịch vụ phần mềm hay không.
Thiết kế website có phải dịch vụ phần mềm?
Trong các văn bản trả lời doanh nghiệp, cơ quan thuế từng hướng dẫn hoạt động thiết kế website là dịch vụ phần mềm, thuộc đối tượng không chịu thuế GTGT. Ví dụ thường được dẫn là Công văn 4242/TCT-CS năm 2014 của Tổng cục Thuế: dịch vụ phần mềm và thiết kế website trong nước không chịu thuế GTGT, còn dịch vụ cho thuê chỗ trên máy chủ (hosting) chịu thuế suất 10%.
Để được xếp là dịch vụ phần mềm, hoạt động phải đúng với định nghĩa và danh mục dịch vụ phần mềm theo pháp luật về công nghệ thông tin, công nghệ số. Trên thực tế, các khâu như phân tích yêu cầu, thiết kế giao diện, lập trình, cài đặt, kiểm thử, bảo trì phần mềm website thường được hiểu là dịch vụ phần mềm. Khi quy định về công nghệ số thay đổi, cách hiểu có thể được cập nhật, nên doanh nghiệp cần kiểm tra văn bản mới nhất tại thời điểm xuất hóa đơn.
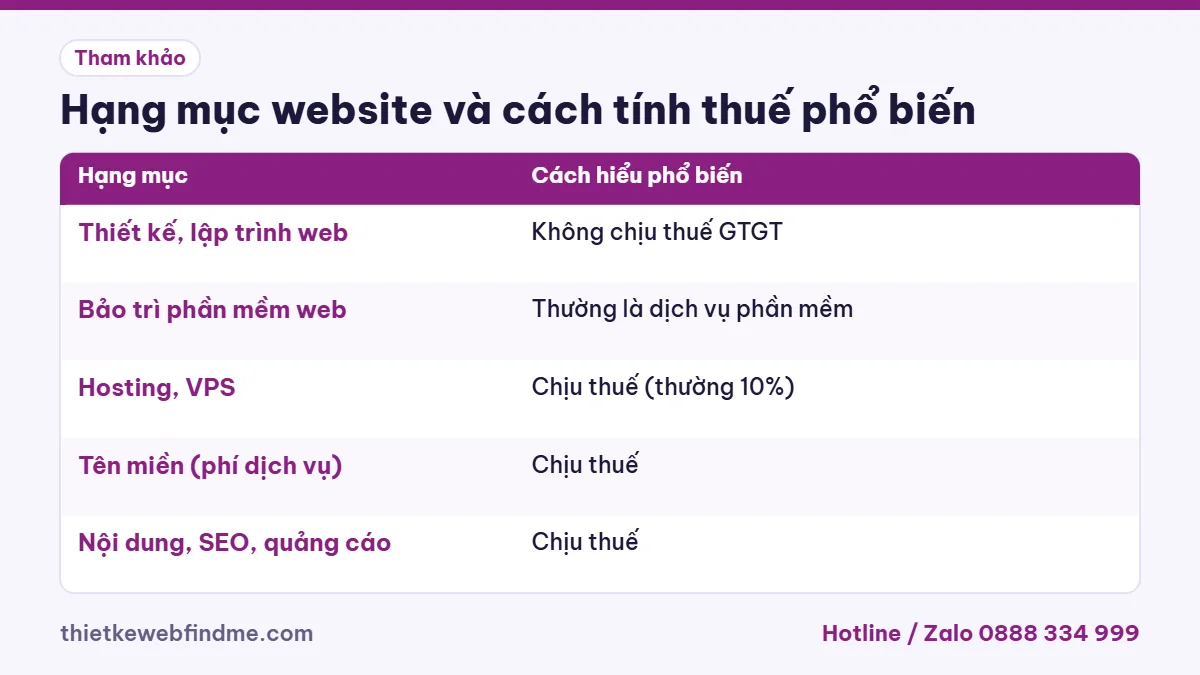
Các hạng mục đi kèm website thường tính thuế khác nhau
| Hạng mục | Cách hiểu phổ biến |
|---|---|
| Thiết kế, lập trình website | Dịch vụ phần mềm, không chịu thuế GTGT |
| Bảo trì, nâng cấp phần mềm website | Thường xếp vào dịch vụ phần mềm |
| Hosting, máy chủ, VPS | Chịu thuế GTGT (thường 10%) |
| Đăng ký, gia hạn tên miền thay khách | Phần phí dịch vụ chịu thuế; phần lệ phí nhà nước (với tên miền .vn) xử lý theo quy định về phí, lệ phí |
| Viết nội dung, chụp ảnh, thiết kế logo, banner | Dịch vụ khác, chịu thuế GTGT |
| SEO, quảng cáo Google, Facebook | Dịch vụ quảng cáo, tiếp thị, chịu thuế GTGT |
| Email theo tên miền, bản quyền phần mềm bên thứ ba | Tùy bản chất: bán bản quyền phần mềm hay cho thuê dịch vụ |
Trong giai đoạn Nhà nước giảm thuế GTGT (ví dụ giảm từ 10% xuống 8% theo các nghị quyết, nghị định giảm thuế), cần kiểm tra danh mục loại trừ của văn bản đó: một số nhóm hàng hóa, dịch vụ công nghệ thông tin có thể không được giảm.
Vì sao không nên ghi một dòng "website trọn gói"
Nhiều hợp đồng ghi “Thiết kế website trọn gói: X đồng”, trong đó đã gồm hosting và tên miền năm đầu. Cách ghi này gây khó cho kế toán:
- Không xác định được phần nào không chịu thuế, phần nào chịu thuế 10%.
- Dễ bị hiểu sai khi quyết toán: toàn bộ hợp đồng có thể bị xem là một dịch vụ chịu thuế, hoặc ngược lại.
- Khó so sánh chi phí năm sau khi chỉ gia hạn hosting và tên miền.
Cách làm tốt hơn: hợp đồng và hóa đơn tách riêng từng dòng (thiết kế, lập trình; hosting; tên miền; nội dung; SEO). Hạng mục nào được tặng thì ghi rõ là khuyến mại theo quy định. Xem thêm mẫu báo giá thiết kế website 12 hạng mục và những lưu ý trong hợp đồng thiết kế website.
Hạch toán chi phí website ở bên mua
Với doanh nghiệp mua dịch vụ, chi phí làm website là chi phí phục vụ sản xuất kinh doanh. Tùy giá trị và thời gian sử dụng, kế toán có thể ghi nhận vào chi phí trong kỳ, phân bổ dần (chi phí trả trước) hoặc ghi nhận là tài sản cố định vô hình nếu đáp ứng tiêu chuẩn. Hosting, tên miền trả theo năm thường phân bổ theo thời gian sử dụng. Đây là phần nghiệp vụ kế toán, nên trao đổi với người phụ trách sổ sách để thống nhất cách làm.
Những câu nên hỏi đơn vị làm web về hóa đơn
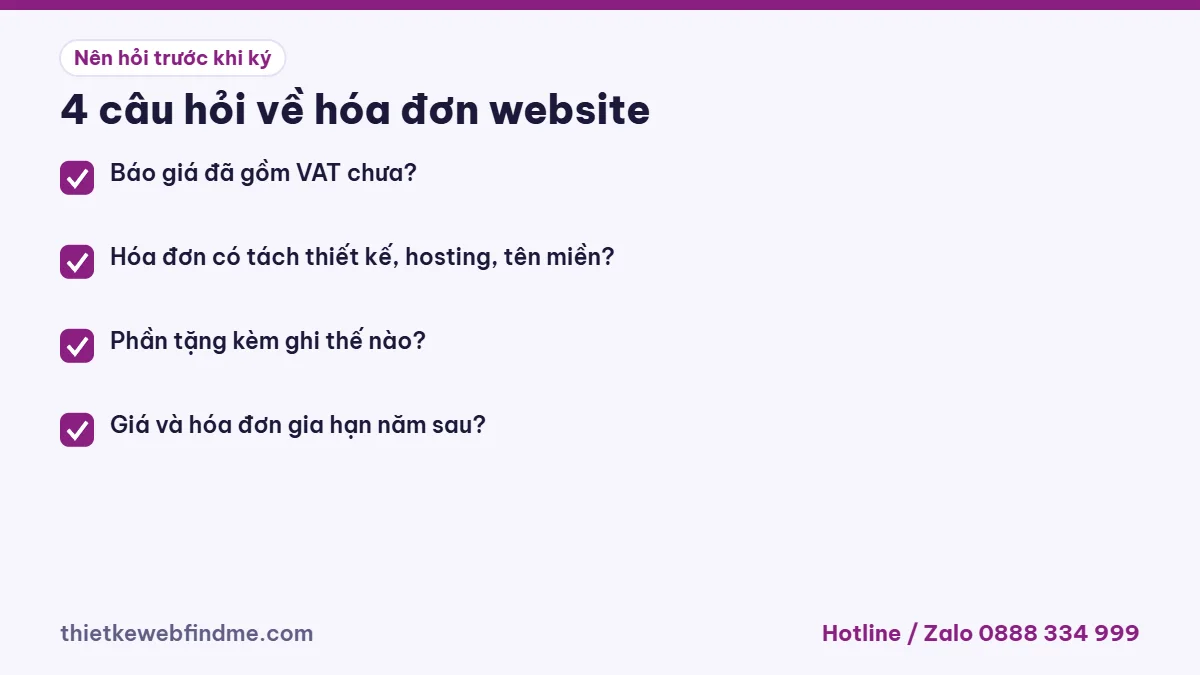
- Báo giá đã gồm VAT chưa? Hạng mục nào không chịu thuế, hạng mục nào chịu thuế, thuế suất bao nhiêu?
- Hóa đơn có tách riêng thiết kế, hosting, tên miền không?
- Phần tặng kèm (tên miền, hosting năm đầu) được ghi trên hóa đơn thế nào?
- Năm sau gia hạn hosting, tên miền xuất hóa đơn ra sao, giá gia hạn bao nhiêu?
Bảng giá của Findme niêm yết giá chưa VAT và tách riêng thiết kế, hosting, tên miền, quản trị. Xem bảng giá dịch vụ hoặc chi phí duy trì website hằng năm.
Câu hỏi thường gặp
Thiết kế website có chịu thuế GTGT không?
Theo cách hiểu phổ biến và các hướng dẫn của cơ quan thuế, thiết kế website là dịch vụ phần mềm, thuộc đối tượng không chịu thuế GTGT theo khoản 21 Điều 5 Luật Thuế GTGT 2024.
Hosting chịu thuế suất bao nhiêu?
Hosting là dịch vụ cho thuê chỗ trên máy chủ, không phải dịch vụ phần mềm, nên chịu thuế GTGT, thường ở mức 10%. Trong giai đoạn giảm thuế, cần kiểm tra danh mục loại trừ.
Hóa đơn thiết kế website ghi thuế suất thế nào?
Phần thiết kế, lập trình thường ghi là không chịu thuế (KCT). Hosting, tên miền, nội dung, quảng cáo ghi thuế suất tương ứng. Nên tách từng dòng.
Website trọn gói gồm hosting thì tính thuế ra sao?
Nên tách giá trị từng hạng mục trên hợp đồng và hóa đơn để áp đúng cách tính thuế cho từng phần.
Tôi nên hỏi ai để chắc chắn?
Kế toán phụ trách doanh nghiệp hoặc cơ quan thuế quản lý trực tiếp, vì cách áp dụng có thể phụ thuộc hợp đồng cụ thể và văn bản mới nhất.
Nhận báo giá tách rõ thiết kế, hosting, tên miền
Bảng giá Findme niêm yết giá chưa VAT và tách riêng từng dịch vụ. Cần xuất hóa đơn, gọi 0888 334 999 để nhận báo giá chính xác trong ngày.
Để lại thông tin, chuyên viên Findme sẽ tư vấn và gửi báo giá phù hợp trong ngày, miễn phí.
Bài viết liên quan